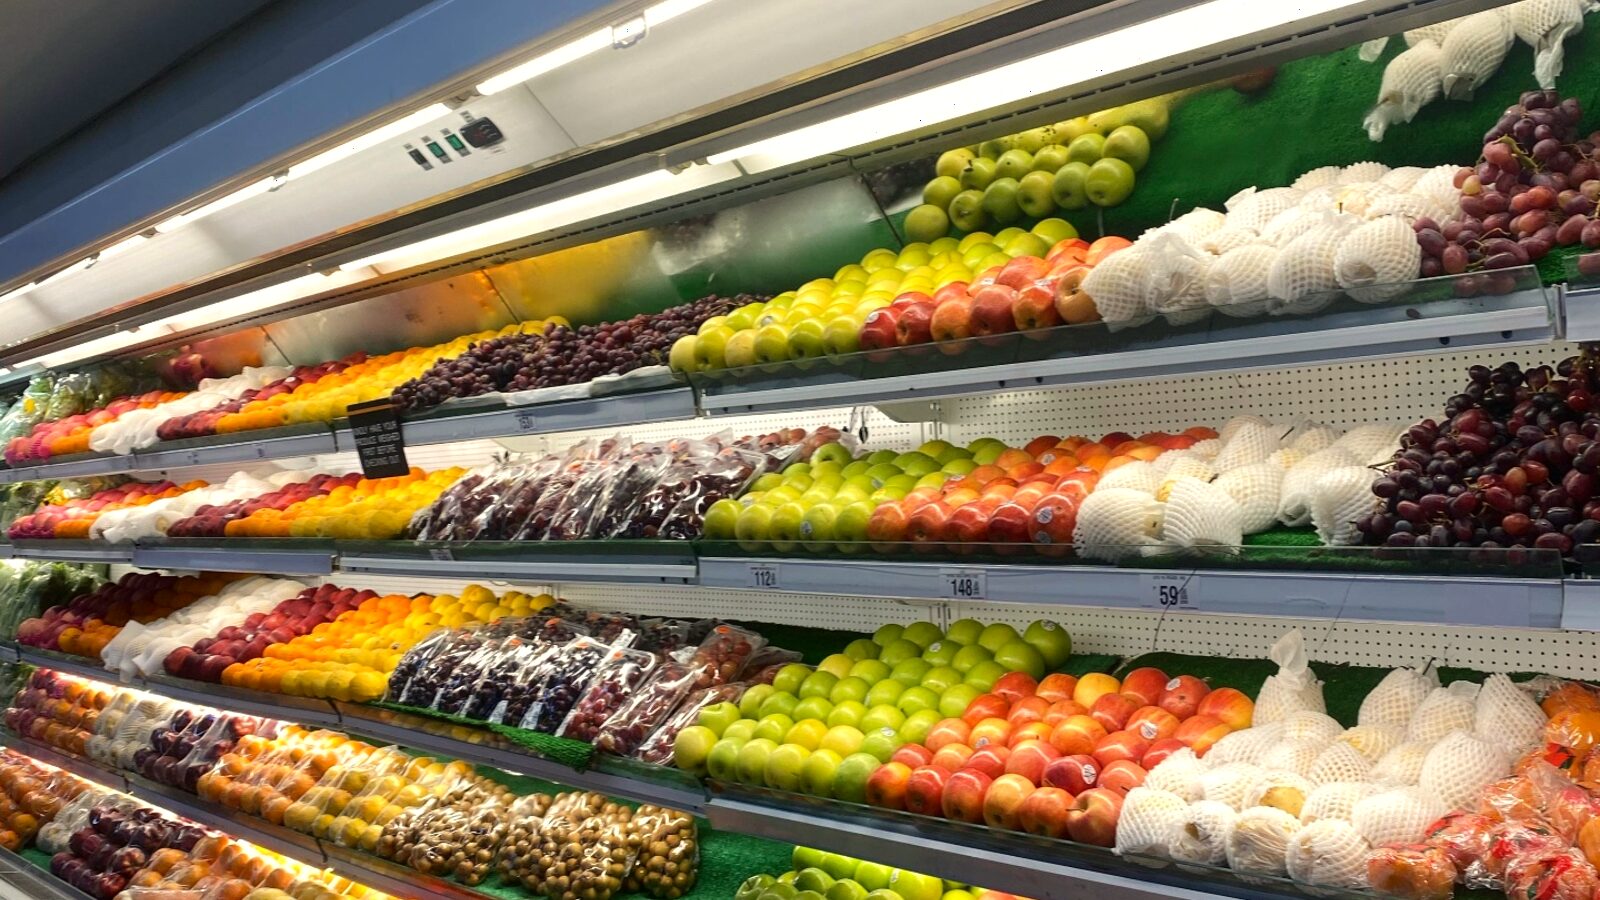
Imaginează-ți că intri într-un Kaufland din București. Pe raft, un kilogram de roșii românești costă 9,90 lei. Te uiți la cifră, o plătești, pleci acasă. Ce nu vezi este călătoria pe care a făcut-o eticheta aceea, cum s-a născut suma, cine a luat ce felie din ea și de ce fermierul care a cultivat acele roșii a primit mai puțin de 1,40 lei pentru ele.
Această întrebare, cine câștigă din mâncare, este una dintre cele mai bine documentate în UE și, paradoxal, una dintre cele mai puțin discutate în România. De peste un deceniu, Food Chain Observatory al Comisiei Europene urmărește descompunerea fiecărui euro cheltuit pe alimente. Concluzia se repetă an de an: fermierul ia cea mai mică felie. Iar pentru produsele neprocesate (legume, fructe, ouă) situația este mai dezechilibrată decât în orice alt sector.
Anatomia unei roșii de 9,90 lei
Folosind date publicate de Comisia Europeană privind marjele pe filiera fructelor și legumelor, putem reconstrui exact unde se duc cele 9,90 lei. Cifrele de mai jos sunt o medie pentru produsele neprocesate vândute prin retailul modern din Europa Centrală și de Est.
| Etapă | Sumă reținută | Procent din preț |
|---|---|---|
| Fermier (preț de poartă) | 1,38 lei | 13,9% |
| Colector / agregator local | 0,89 lei | 9,0% |
| Transport și depozit | 0,76 lei | 7,7% |
| Ambalare și etichetare | 0,52 lei | 5,3% |
| Distribuitor / angrosist | 1,15 lei | 11,6% |
| Marja retailerului | 3,76 lei | 38,0% |
| TVA (9% pe alimente) | 0,82 lei | 8,3% |
| Pierderi și ajustări de raft | 0,62 lei | 6,2% |
Două lucruri sar în ochi. Primul: fermierul primește mai puțin decât retailerul ia doar ca marjă de raft. Al doilea: aproape un sfert din preț este absorbit de operațiuni (transport, ambalare, distribuție) care pe filiera scurtă pot fi reduse drastic sau eliminate complet.
Nu este un scenariu ipotetic. În mai 2024, o familie de legumicultori din Matca, județul Galați, a arătat public că vinde castraveții cu 1 leu pe kilogram, în timp ce același produs era comercializat cu 7 lei pe kilogram într-un mare lanț de retail. Alți producători au confirmat atunci prețuri de 70–80 de bani pe kilogram. Din prețul de raft, fermierul păstra doar 14%.
De ce fermierul are mereu pierdut
Slăbiciunea fermierului în această ecuație nu este o întâmplare. Este rezultatul a trei dezechilibre structurale care se adâncesc în fiecare an.
- Concentrarea retailului. Conform datelor GfK 2023, top 5 retaileri din România (Kaufland, Lidl, Carrefour, Profi, Auchan) controlează peste 65% din piața modernă. În Polonia procentul este de 48%, în Franța 65%, în Germania 75%. România se află în zona cu cel mai sever dezechilibru de putere între cumpărător și producător din UE.
- Lipsa de scală a producătorului. 92% dintre fermele românești au sub 5 hectare. Niciuna nu poate livra singură volumul cerut de un hipermarket. Fermierul fie acceptă prețul oferit de un colector, fie nu vinde.
- Termenele de plată. Marii retaileri plătesc la 60–90 de zile, conform unui raport al Consiliului Concurenței din 2022. În același timp, fermierul plătește semințele, motorina și forța de muncă în avans sau imediat. Diferența este finanțată din capitalul propriu, sau, mai des, din credite cu dobândă.
România în context european
Comparat cu vecinii, fermierul român câștigă cel mai puțin din prețul final. Diferențele sunt explicate parțial prin gradul de organizare a producătorilor, în țări cu cooperative puternice, fermierul reține o felie mai mare.
| Țară | Cota fermierului | Grad de cooperativizare |
|---|---|---|
| Olanda | 32% | Foarte ridicat (≈70%) |
| Franța | 24% | Ridicat (≈55%) |
| Germania | 21% | Mediu (≈40%) |
| Polonia | 18% | Mediu (≈30%) |
| Ungaria | 16% | Scăzut (≈20%) |
| România | 13–14% | Foarte scăzut (≈1%) |
Doar aproximativ 1% dintre fermierii români sunt membri într-o cooperativă agricolă funcțională, conform Ministerului Agriculturii. În Olanda, procentul depășește 70%. Aceasta este, probabil, cea mai importantă cifră a întregului articol: nu fermierii români produc mai prost, ci sunt mai puțin organizați decât oricare alți colegi din UE.
Ce înseamnă o filieră scurtă, în cifre
Comisia Europeană definește o filieră scurtă (Short Food Supply Chain) ca având maximum un intermediar între fermier și consumator. Studiile JRC publicate între 2013 și 2023 arată că eliminarea unui singur intermediar poate dubla venitul net al producătorului fără să crească prețul plătit de consumator. Pe filierele cu vânzare 100% directă, fermierul reține între 70% și 90% din preț.
| Model de vânzare | Cota fermierului | Timp de la recoltă |
|---|---|---|
| Retail clasic (lanț lung) | 10–15% | 7–14 zile |
| Distribuitor specializat | 20–30% | 4–7 zile |
| Cooperativă cu vânzare directă | 45–60% | 2–4 zile |
| Piață fizică sezonieră | 60–75% | 0–2 zile |
| Vânzare directă online (Croppo) | 85–90% | 1–3 zile |
“Decalajul dintre prețul de poartă al fermei și cel de raft a crescut cu 47% între 2008 și 2022 în UE.”
European Commission, Agricultural Markets Brief 2023
Ce înseamnă pentru tine, ca cumpărător
Pe filiera scurtă, fiecare leu cheltuit lucrează de 6–7 ori mai eficient pentru fermier. Concret: dacă plătești 10 lei pe un kilogram de roșii pe Croppo, aproximativ 8,50 lei ajung direct la cel care le-a cultivat. Pe filiera clasică, aceeași sumă lasă în buzunarul fermierului 1,38 lei.
Dar argumentul nu este doar economic. Pe filiera scurtă, produsul ajunge la tine în 24–72 de ore de la recoltare, nu în 7–14 zile. Asta înseamnă mai puțină pierdere nutrițională (vitamina C scade cu ~30% în prima săptămână post-recoltă, conform USDA), un gust mai apropiat de cel real și o trasabilitate completă: știi exact de la ce fermă a venit produsul.
De ce contează: efectul de multiplicator local
Banii care rămân în comunitate au un efect economic complet diferit față de cei care pleacă spre headquarter-ul unui retailer multinațional. Studii ale BCD (British Columbia Department of Economics) și ale unor universități europene au cuantificat acest „local multiplier”: fiecare euro cheltuit la o fermă locală generează 2,80–3,20 euro de activitate economică în comunitate. Același euro cheltuit într-un hipermarket generează doar 1,40–1,60 euro local, restul pleacă în lanț, către sediul central, către acționari.
Pentru o țară ca România, unde 45% din populație trăiește în mediul rural și unde depopularea satelor este o criză activă, această diferență nu este teoretică. Este mecanismul prin care satele românești fie supraviețuiesc, fie dispar.
Notă metodologică
Cifrele privind cota fermierului din prețul final sunt din rapoartele Food Chain Observatory al Comisiei Europene (2014–2023) și sunt o medie ponderată pentru produsele alimentare neprocesate vândute prin retailul modern. Datele despre concentrarea retailului provin din GfK Consumer Panel România 2023. Termenele de plată sunt din raportul Consiliului Concurenței privind sectorul agroalimentar (2022). Decompunerea prețului unui kilogram de roșii este o reconstrucție bazată pe marjele medii publicate, calibrată pentru piața românească 2024–2025. Cazul castraveților din Matca (1 leu/kg la fermier, 7 lei/kg la raft) este documentat de Agrointel în mai 2024 și confirmă ordinul de mărime al cotei fermierului pentru legume proaspete.